“대만도 (TSMC 설립) 초기에는 아무도 신주에 가려 하지 않았고, 신주 팹(반도체 공장) 포화 후 타이난과 타이중으로 확장할 때도 매우 힘들었다. 대도시에서 멀리 떨어진 지역으로의 공장 이전은 늘 딜레마다. 이는 장기적으로 극복할 수 있다.”
테리 차오(Terry Tsao) SEMI 타이완 대표는 한국 서남권에 총 800조원 규모의 반도체 팹(4기)을 건설하는 메가 프로젝트의 인재 유치 우려에 대해 대만 경험이 도움이 될 것이라며 “시간이 걸리지만 자녀 교육과 의료 등의 문제를 해결하는 생활 인프라를 함께 제공하면 된다”고 말했다.
세계 최대 반도체 산업 협회인 SEMI의 글로벌 최고마케팅책임자(CMO)를 겸하고 있는 차오 대표는 정보기술(IT) 조사 기업 IDC 대만 지사장을 지낸 대만 IT 전문가다. 그는 한국 반도체 메가 프로젝트가 과잉 공급을 자극할 수 있다는 우려에 대해서도 “반도체는 폭발적인 수요를 맞추기 위해 공급이 쫓아가고 있는 상황”이라고 했다. 다리오아모데이 앤트로픽 최고경영자(CEO)가 9월 12일(현지시각) 제기해 논쟁으로 이어진 프런티어 인공지능(AI) 모델 개발 속도 조절론에 대해서는 “컴퓨팅 파워와 반도체에 대한 구조적 수요가 사라진 게 아니다”고 했다. 대만 외교부 주선으로 현지에서 차오 대표를 만났다. 다음은 일문일답.
한국의 반도체 메가 프로젝트가 과잉 공급을 자극할 것이라는 우려가 있는데.
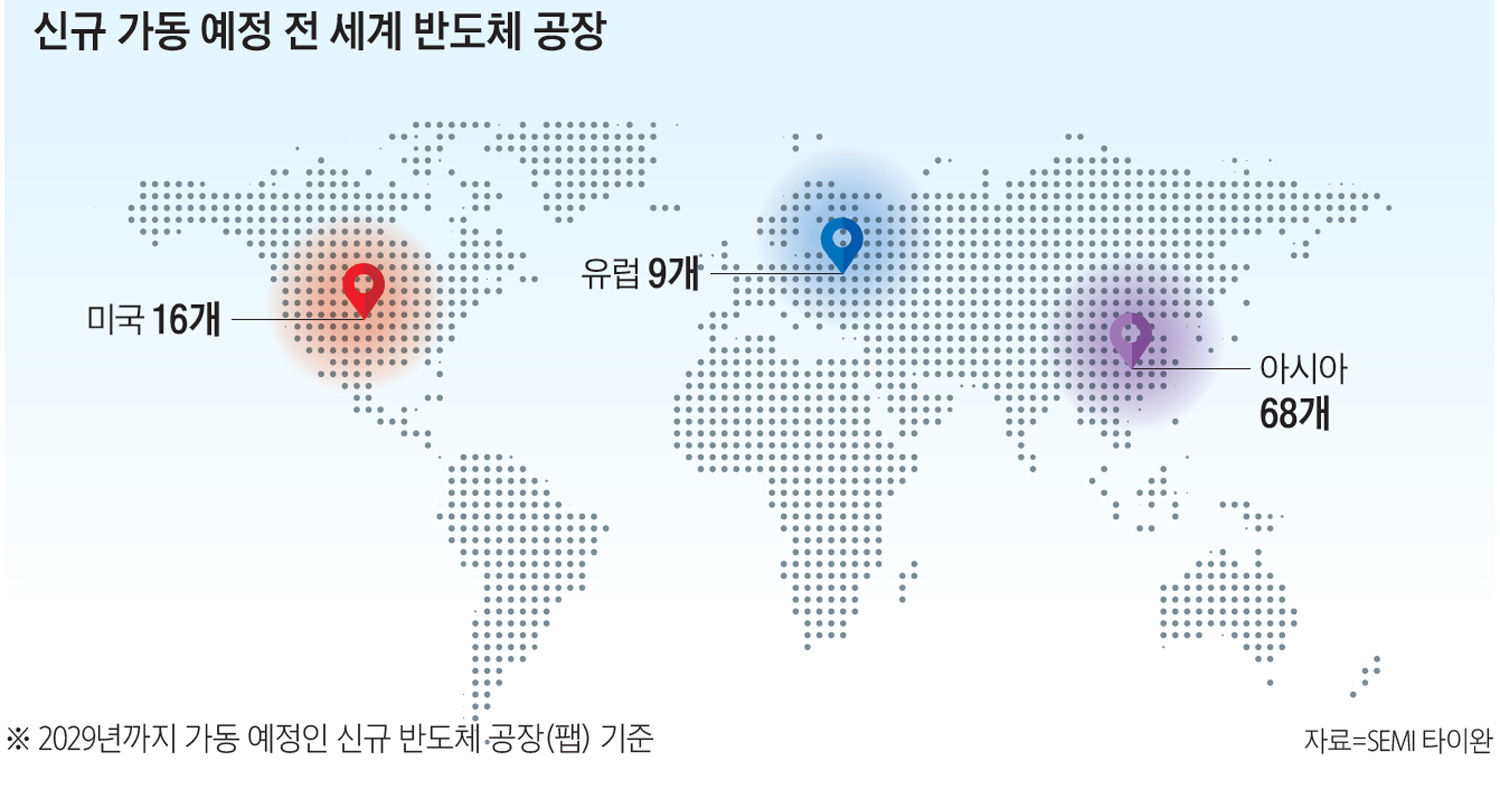
“메모리 쇼티지(공급 부족)는 최소 2028년, 길게는 2029~2030년까지 지속될 것이다. 인플레이션을 반영해 추산했을 때 현재의 AI 투자는 인류 역사상 가장 거대한 투자 규모를 보여준다. 아폴로 계획이나 맨해튼 프로젝트(핵폭탄 개발)보다 크며, 미국 대륙횡단철도 건설 규모를 훨씬 웃돈다. 엄청난 양의 컴퓨팅 자원과 토큰을 소모하는 에이전틱 AI가 피지컬 AI로 전환되는 걸 상상해 보라. 시장은 이제 시작 단계에 불과하다. 세계 반도체 시장 규모가 1조달러(약 1346조원)에 이르는 시점이 몇 년 전만 해도 2030년으로 예상됐지만, 4년 앞당긴 올해 도달할 것으로 보인다. 2029년까지 총 93개의 신규 팹이 가동될 예정이며, 현재 75개 팹이 건설 중이다.”
실리콘밸리에서 나온 프런티어 AI 모델 개발 속도 조절론이 반도체주에 타격을 입힌 건 반도체가 과잉 공급에 빠질 것이라는 우려 탓 아닌가.
“AI 발전 속도를 비롯해 투자 리듬과 밸류에이션 논의로 인해 단기적으로 자본시장은 변동성을 보일 수 있다. 하지만 산업 펀더멘털 관점에서 AI가 학습에서 대규모 추론 및 응용 배포로 나아감에 따라 반도체 수요는 되레 더 넓고 깊어질 것이다. 컴퓨팅 파워와 반도체에 대한 구조적 수요가 사라진 게 아니다.”
한국의 반도체 메가 프로젝트에 대해 수도권에서 떨어져 있어 인재 유치가 힘들 것이라는 우려가 일각에서 나온다.
“대만도 (TSMC 설립) 초기에는 아무도 신주에 가려 하지 않았고, 신주 팹 포화 후 타이난과 타이중으로 확장할 때도 매우 힘들었다. 대도시에서 멀리 떨어진 지역으로의 공장 이전은 늘 딜레마다. 당시 해당 지역을 찾았을 때 주거용 건물이 제대로 들어설지, 사람이 들어와 살지, 걱정했던 기억이 있다. 이는 장기적으로 극복할 수 있다. 부지· 전력·용수 등의 문제로 수도권 내 확장은 불가능하므로 시간이 걸리지만 자녀 교육과 의료 등의 문제를 해결하는 생활 인프라를 이전 지역에 함께 제공하면 된다. 20~30년 전만 해도 인구 유입을 걱정했던 지역이 지금은 고소득 도시로 자리 잡았다.”
과거 지방 소도시였던 신주는 대만 최고 소득과 최저 고령화율, 높은 출산율로 대표되는 도시로 성장했고, 전통 먹거리 중심 문화 도시였던 타이난과 중부 제조 거점 타이중도 TSMC 공장 덕에 부동산 가격이 오르는 ‘팹 효과’를 보고 있다.
AI 시대 대만이 주목받는 이유는.
“글로벌 반도체 클러스터이자, 제조 허브이기 때문이다. 엔비디아·AMD·구글·브로드컴·마벨 등에서 설계된 최첨단 칩은 모두 TSMC에서 위탁 생산된다. 또한 마이크론 대만 공장은 고대역폭 메모리(HBM)에 필수적인 DRAM 생산의 글로벌 최대 거점 중 하나이며, 폭스콘·콴타 등 대만 서버 제조사가 전 세계 AI 서버 생산을 사실상 독점하고 있다. AI 경쟁이 국가 안보 수준으로 격상하면서 주요 글로벌 고객은 안보 측면에서 신뢰할 수 있는 대만 공급망을 선호하고 있다. 2025년 처음으로 6000억달러(약 807조6000억원)를 돌파해 세계 16위에 오른 대만 수출의 70% 이상이 정보통신기술(ICT) 및 전자제품에서 이뤄지고 있다.”
대만 반도체 산업의 가장 큰 리스크는.
“과거에는 기술·비즈니스·시장 관점의 경쟁이 주를 이루었지만, 오늘날 가장 큰 불확실성은 지정학적 긴장과 특정 국가의 병목점 통제 및 보이콧에서 비롯한다. 엔지니어 출신이 대부분인 경영진 입장에서 연구개발(R&D)과 기술 로드맵 실행은 예측 가능하지만, 이러한 지정학적 불확실성은 훨씬 더 큰 경영상의 도전 과제가 되고 있다.”
중국이 반도체 파운드리에서부터 메모리 반도체 제조와 장비까지, 거세게 추격해 오고 있는데.
“중국의 의지와 시장 규모, 전체 역량을 과소 평가하지 않는다. 성숙 공정에서는 제조·장비·재료 등 공급망 전반에서 중국이 상당 부분 추격했음을 인정해야 한다. 하지만 선단 공정(advanced node) 제조의 경우 TSMC나 삼성전자조차도 글로벌 파트너십에 전적으로 의존하고 있다. 디커플링으로 인해 중국은 글로벌 지원이나 인재 없이 모든 것을 자체적으로 해결해야 하므로 기술 추격에 훨씬 더 오랜 시간이 걸릴 것이다. 반도체는 AI가 스스로 학습해 빠르게 발전하는 소프트웨어와 달리 물리적인 제조 한계를 극복해야 한다. 제재와 디커플링이 중국 산업 발전 시점을 지연시키고 있는 것은 분명한 사실이다.”
대만 반도체 업계가 해외 진출을 확대하고 있는데, 공동화 우려는 없나.
“대만 반도체 공급망은 글로벌 회복 탄력성 구축을 위해 세계 각지로 거점을 확장하고 있다. TSMC는 미국 애리조나주 독자 투자 외에 일본과 독일에 합작으로 팹을 구축하고 있다. UMC는 인텔과 파운드리 협력 및 싱가포르 증설을 진행 중이며, PSMC는 인도 타타그룹에 기술 라이선스를 제공하고 있고, ASE는 말레이시아, 글로벌웨이퍼스는 미국 투자를 강화하고 있다. 하지만 대만 반도체 공급망은 대만 본토의 생산 회복 탄력성 또한 꾸준히 강화하고 있다.”
1980년대 반도체 강국 일본이 부활을 꿈꾸고 있다. 파운드리 업체 라피더스를 어떻게 평가하나.
“일본 정부와 산업계는 반도체 제조 산업을 부흥시키기 위해 일본 국내에 로컬 제조 업체가 필요했다. 라피더스가 그 역할을 수행하는 것엔 매우 중요한 의미가 있다. 동시에 일본의 소재 및 장비 기업을 지원하는 역할도 하게 된다. 방위산업이나 산업계, 정부의 독자적인 요구 등 일본 국내 수요를 위한 전략 반도체를 생산하는 거점이 될 수도 있다. (일본에 공장을 확장 중인) TSMC 경영진에게서 들은 피드백에 따르면, 그들은 일본 엔지니어를 매우 높게 평가하고 있다. 항상 좋은 아이디어를 갖고 돌아오며, 대만과 일본의 인재는 서로 비슷한 일터 문화를 공유하고 있다.”