고대 중국의 유명한 병법서인 손자병법 13편 가운데 3편에는 ‘지피지기 백전불태(知彼知己 百戰不殆)’라는 말이 나온다. 적을 알고 나를 알면 백 번 싸워도 위태로울 일이 없다는 뜻이다. 전투에서 승리를 거두기 위해서는 잘 싸우는 것이 중요하지 않다. 애초에 싸울 곳과 싸우지 않아야 할 곳을 먼저 구분하고, 본인과 아군을 위기에 처하지 않게 상황을 조성하는 것을 먼저 고려해야 한다.
금융 전쟁을 펼치는 투자의 세계에서도 마찬가지다. 매매 기법을 활용해 잘 싸워 수익률을 높이는 방식도 있지만, 어느 자산군, 어느 섹터, 어느 종목에서 싸워야 할지를 잘 정하는 것이 더 중요하다. 어떻게 해야 전장을 잘 골라낼 수 있을까. 투자자가 어느 기업을 분석할 때 전반적인 비즈니스 모델(BM), 수익성, 밸류에이션, 업황 등을 살펴보는 것이 먼저 떠오른다. 하지만 이러한 내용은 결과물일 뿐이다. 즉 한 기업이 의사 결정을 내린 뒤 나타나는 후행 지표다. 그렇다면 그 앞단에서 이를 좌우하는 선행 지표는 어떻게 살펴볼 수 있을까. 바로 그 의사 결정을 하는 자, 최대 주주를 살펴봐야 한다.
이번 칼럼에서 살펴볼 업체는 모두 최대 주주가 사모펀드(PEF)거나 사모펀드가 경영에 개입하고 있는 미용 의료 기기 개발 및 유통사다. 창업주 또는 자녀가 회사의 최대 주주로서 기업을 경영하는 일반적인 국내 사례와는 결이 다르다. 창업 정신과 당시 기업 비전을 온전히 이해하고 있는 사람의 의사 결정과 해당 구조를 물려받아 새롭게 수치를 만들어가야 하는 법인의 행동은 다를 수밖에 없다. 그렇기에 단기적으로 외형 성장이나 비용 조절을 어떤 식으로 진행할지, 장기적으로 기업이 어떻게 나아갈지를 결정하는 방식도 달라진다.
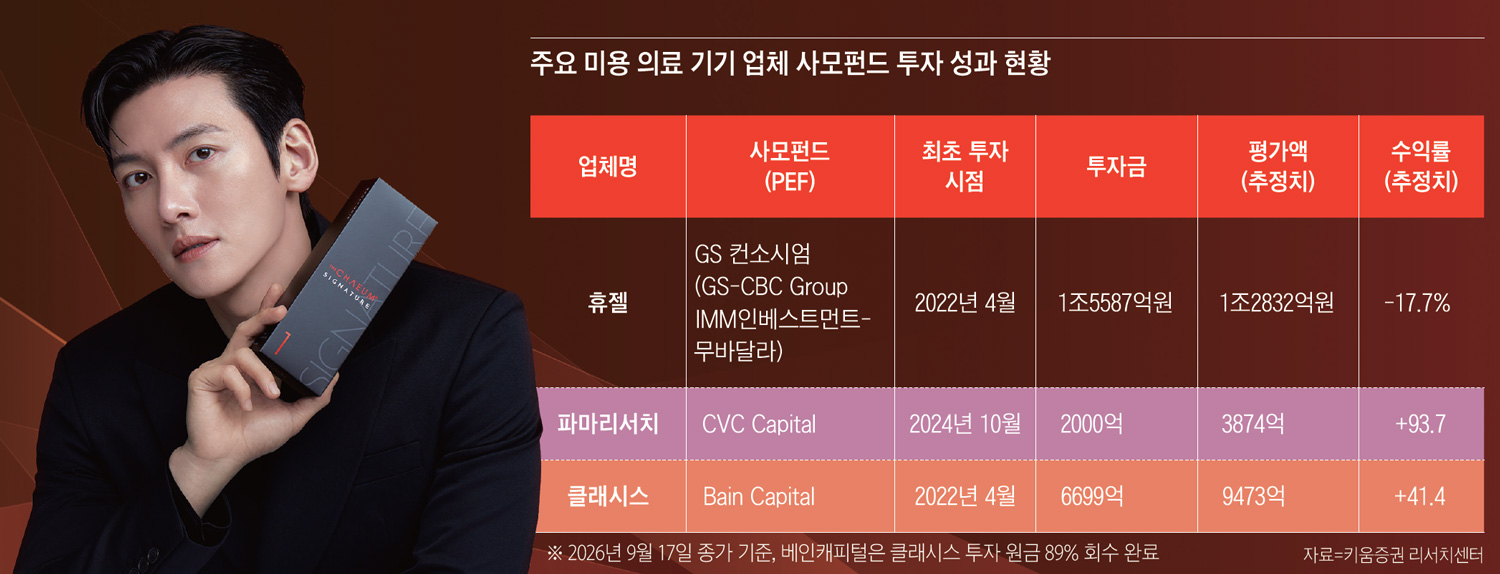
현재 클래시스의 최대 주주는 BCPE Centur Investments(Bain Capital·이하 베인캐피털), 휴젤의 최대 주주는 Aphrodite Acquisition Holdings(GS-CBC Group-IMM인베스트먼트-무바달라 합작 컨소시엄·이하 GS 컨소시엄), 파마리서치의 2대 주주는 Polish Company(CVC Capital·이하 CVC)다. 모두 해외 사모펀드가 의료 기기 업체의 지분을 보유하고, 이사회에 관여해 의사 결정에 개입하고 있다.
휴젤, 투자 5년 차 GS 컨소시엄의 선택
GS 컨소시엄은 2022년 4월 기존 최대 주주였던 베인캐피털에 1조5587억원을 지급하고 휴젤 주식 44%를 인수했다. 당시 5450억원을 인수 금융 대출 형태로 빌려왔고, 2024년에는 리파이낸싱을 통해 차환을 진행했다. 5450억원이었던 부채는 6700억원으로 커졌으나, 리스크가 높은 중순위 대출 규모를 1100억원에서 600억원으로 줄였다. 만기도 22개월 연장하며 장기적으로 기업 경영을 할 수 있는 포석을 깔아뒀다. 이후 2026년 6월 2차 리파이낸싱을 진행해 부채 규모를 7650억원으로 다시 늘렸고, 중순위 대출을 없애면서 금리 부담도 완화하는 데 성공했다. 대출 만기는 3개월 늘어난 2029년 6월로 조정됐다.
휴젤은 다른 사례와 달리 배당이나 블록딜(시간 외 대량 매매)을 통해 최대 주주가 투자금을 회수하지 않았다. 펀드 결성 7~8년 차에 수익률이 최고점에 도달하고, 이후 수익률이 평탄화된다. 이러한 글로벌 평균 데이터를 감안하면 현재 투자 5년 차인 GS 컨소시엄은 휴젤의 기업 가치를 반드시 제고할 필요가 있다. 2026년 9월 현재 휴젤의 시가총액은 3조원 수준으로, 지분율 44%를 감안하면 GS 컨소시엄이 보유한 휴젤 지분 가치는 약 1조2832억원이다. 4년 전 사들였던 금액보다 더 낮기에 기업 가치 상승이 필요한 상황이다.
이를 위해 2025년 10월 해외 에스테틱 전문가 캐리 스트롬(Carrie Strom)을 글로벌 최고경영자(CEO)로 선임한 것이다. 그녀는 톡신의 대명사인 ‘보톡스(Botox)’ 제품을 미국에서 성공적으로 상업화하고 유지시킨 엘러간 에스테틱스(Allergan Aesthetics)의 미국 미용 의료 부문 수석 부사장을 역임한 바 있다. 그녀의 비전과 노하우 등을 바탕으로 2026년 투자 비용을 집행하고 여러 인재를 영입하여 미국 직판이라는 꿈을 향해 달려가고 있다. 어려운 길을 걸어가는 이유는 결국 기업 가치 제고에 있다고 추정해 볼 수 있다.
파마리서치, CVC 합류 후 주주 환원 강화
파마리서치는 2024년 10월 제삼자 배정 유상증자 형태로 2000억원의 투자를 유치했다. 투자사는 CVC로, 유럽에서 헬스케어 분야 투자를 진행하고 있고 국내 에스테틱 분야에도 꾸준한 관심을 보여온 투자사다. 상환전환우선주(RCPS) 형태로 발행했고, 발행가액은 17만119원이었다. 현재 파마리서치 주가는 투자 단가인 17만 원 수준보다 2배 가까이 오른 가격에 거래되고 있다. 기세를 몰아 2025년 11월에는 투자 1년 만에 자본 구조 재조정을 진행해 인수금융을 조달했다. 2000억원의 자기자본을 투자하고 1900억원을 빌려와 이론상 투자 원금을 모두 회수하는 구조를 만들었다.
2018년 이후 한 번도 배당 성향(배당총액/당기순이익)이 20%를 넘지 않았으나, 2025년에는 25.9%로 크게 높아지는 모습을 보였다. 2025년 주당 배당금(DPS)도 3700원으로 전년 대비 236.4% 증가했다. 이렇게 배당 정책이 1년 만에 개선된 이유는 CVC가 이사회 1석을 차지하고 있어 주주 가치환원에 대한 논의가 활성화됐기 때문이라고 추정할 수 있다.
상반기 화장품 강세로 전사 실적이 성장하고 있고, 이러한 추이는 하반기까지 유지될 것으로 전망한다. 2025년 하반기 부진했던 의료 기기 매출액으로 인해 기저 부담이 적어 ‘리쥬란’ 주사제의 3~4분기 성장세도 가팔라질 수 있다.
클래시스, 투자금 회수한 베인캐피털
클래시스는 2022년 4월 최대 주주가 베인캐피털로 바뀌었다. 6699억원 규모로 지분 60.84%를 인수한 베인캐피털은 두 차례의 자본 구조 재조정, 두 차례의 블록딜, 네 차례의 정기 배당을 통해 투자금 6000억원을 실제로 회수했다. 2022년부터 2025년까지 4년간 현금 배당을 통해 472억원을 받았다. 2025년 1차 블록딜을 통해 지분 6.68%(393만339주)를 매각했고, 2026년 2월 2차 블록딜로 지분 8.25%(540만4300주)를 정리하며 각각 2276억원, 3243억원을 마련했다.
인수금융 만기도 두 번의 리캡을 통해 2030년 9월까지 연장해 둔 상황이다. 이미 현금으로 받아낸 투자금 회수율은 89.4%로, 나머지 보유 중인 지분 46.1%인 약 9473억원의 지분 가치는 사실상 수익금으로 볼 수 있다. 이에 더해 투자 단가보다 시장 가격이 높기에 투자사로서는 급할 이유가 없다.향후 국내에서의 업황 반등, 미국과 브라질에서의 꾸준한 성장세 유지, 연말 중국 ‘볼뉴머’ 허가 등이 주가를 좌우할 주요 요인이라고 판단한다.