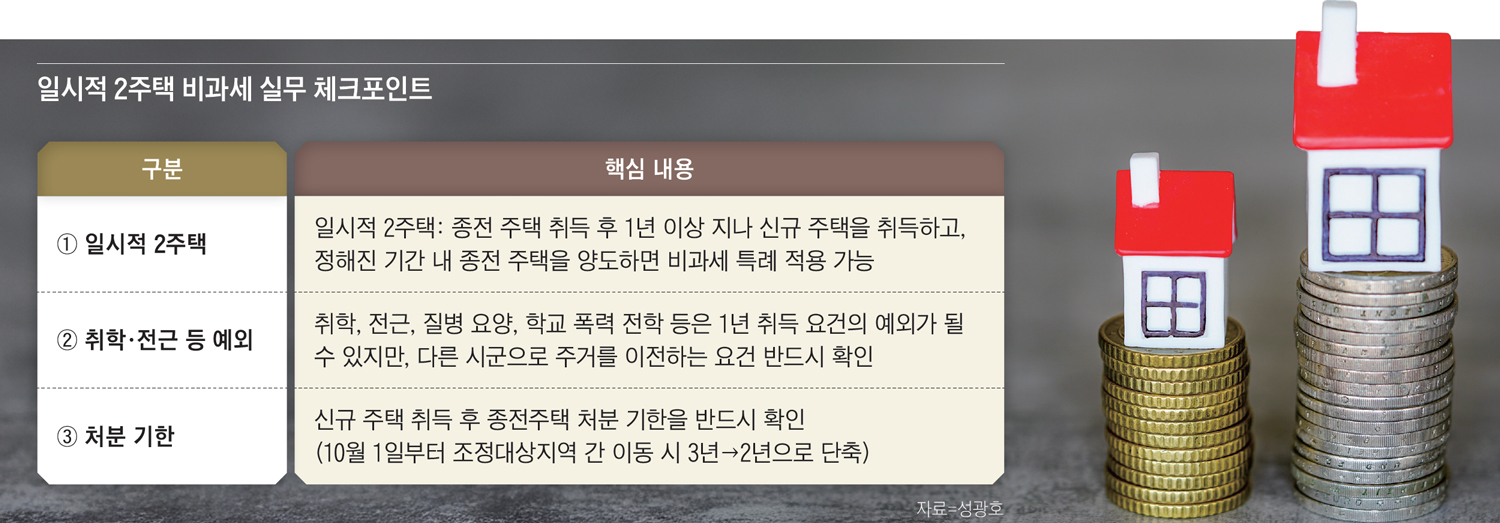
일시적 2주택 비과세를 노리고 있다면 사유의 종류만 볼 게 아니라 이사 범위까지 함께 확인해야 한다. 취학이나 전근 때문에 집을 하나 더 얻어야 한다면, 신규 주택이 종전 주택과 다른 시군에 있는지부터 확인하는 것이 먼저다. 같은 구에서의 이동이라면 1년 요건의 예외를 기대하기 어렵다.
최근 자녀 진학 문제로 이사를 고민하던 40대 직장인 A씨는 서울 소재 아파트 한 채를 단독 명의로 보유한 1가구 1주택자다. A씨는 자녀의 진학을 위해 같은 구 안에서 아파트를 하나 더 사두려 했는데, 기존 집을 아직 팔지 못한 상태에서 비과세가 유지되는지 걱정이 돼 상담을 요청했다. A씨처럼 취학·전근·치료 때문에 집을 팔기도 전에 하나 더 얻어야 하는 경우는 생각보다 흔하다. 문제는 이런 ‘부득이한 사유’가 있다고 무조건 비과세가 인정되진 않는다는 점이다.
집을 한 채 갖고 있다가 다른 집을 먼저 사고 기존 집을 나중에 파는 경우, 일시적으로 2주택자가 된다. 1가구 1주택 비과세 요건을 충족하는 경우 고가 주택 기준인 12억원을 초과하는 부분은 과세되고, 12억원 이하에 상당하는 부분은 비과세된다. 원래대로라면 2주택자는 양도소득세 비과세 혜택을 받을 수 없다. 하지만 전근이나 자녀 취학처럼 어쩔 수 없는 사정으로 집을 미리 구해야 하는 경우까지 세금 폭탄을 물리는 건 과하다. 그래서 세법은 일정 요건을 갖추면 2주택이어도 1가구 1주택처럼 비과세를 인정해 주는 ‘일시적 2주택 특례’를 두고 있다. 문제는 이 특례에 생각보다 조건이 많다는 것이다...
이코노미조선 멤버십 기사입니다
커버스토리를 제외한 모든 이코노미조선 기사는
발행주 금요일 낮 12시에
무료로 공개됩니다.
발행주 금요일 낮 12시에
무료로 공개됩니다.
멤버십 회원이신가요? 로그인