2023년 말 중국에서 소듐이온전지(sodi-um-ion battery·나트륨 이온 배터리)를 탑재한 첫 전기차가 등장했을 때 시장 반응은 미지근했다. 1980년대부터 연구된 기술이지만, 에너지밀도가 리튬이온 전지에 크게 못 미쳐, 2025년에도 전 세계 소듐이온전지 생산량은 리튬이온 전지의 1%에 못 미친 것으로 추정된다. 그런데 분위기가 달라졌다. 중국 CATL은 2025년 4월 소듐이온전지 브랜드 ‘낙스트라(Naxtra)’를 출범시킨 뒤 2026년 말까지 대량생산(Gwh급)에 돌입할 계획이라고 밝혔고, 창안자동차와 손잡은 세계 최초의 소듐이온전지 양산 승용차도 올해 중반 시장에 나왔다. 소듐이온전지가 본격적인 상용화 단계로 진입하고 있다.
소듐이온전지는 리튬이온 대신 소듐이온이 양극과 음극을 오가며 전기를 저장한다.셀 구조와 작동 원리가 리튬이온 전지와 같아 기존 생산라인을 크게 바꾸지 않고도 만들 수 있다. 강점은 분명하다. 영하 40도에서도 용량의 90% 이상을 유지할 만큼 저온 성능이 뛰어나고 화재 위험이 낮다. 무엇보다 원료가 싸고 흔하다. 2020~2024년 탄산나트륨은 t당 100~500달러(약 13만~66만원)에 거래된 반면, 탄산리튬은 6000~8만3000달러(약 800만~1억1000만원)를 오갔다. 나트륨 매장량은 리튬의 약 1000배에 이른다.
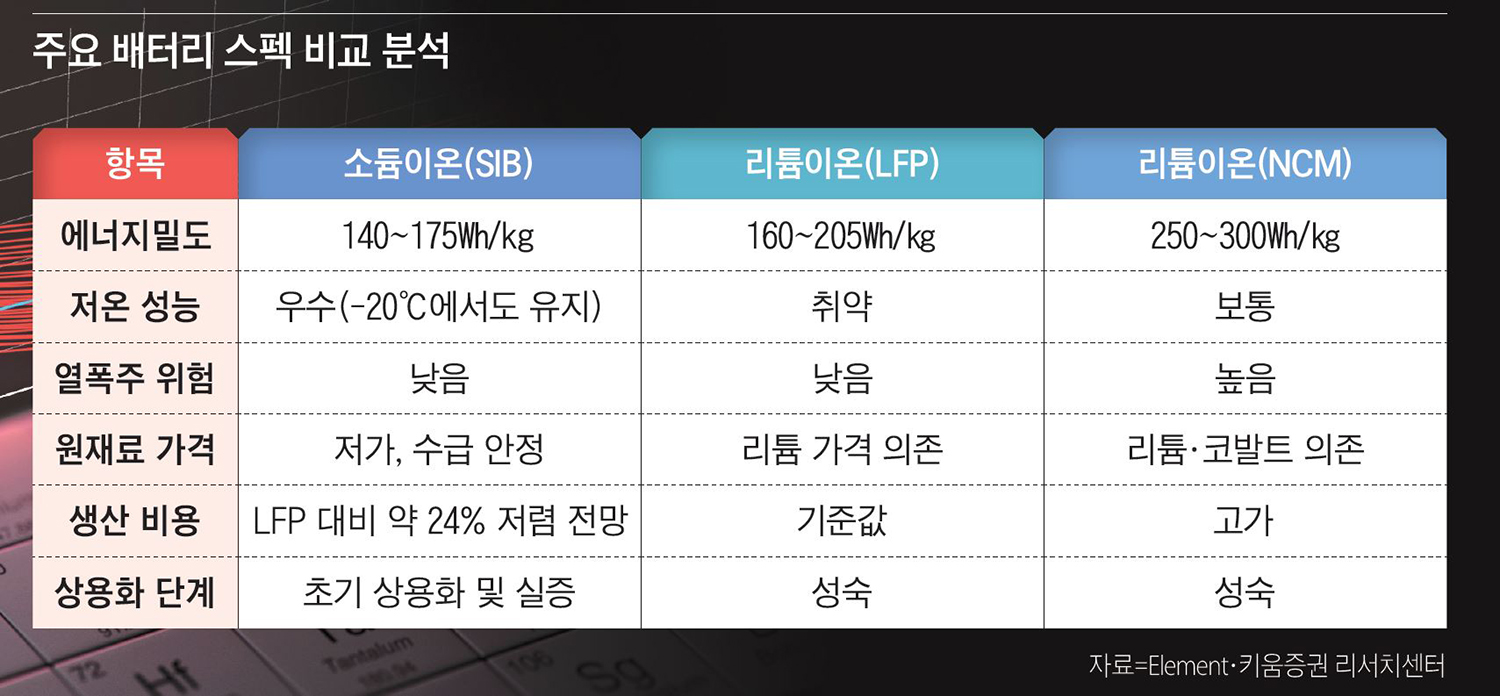
약점도 있다. 소듐은 리튬보다 무겁고 전압이 낮아 셀 에너지 밀도가 140~175Wh/㎏에 그친다. 최대 205Wh/㎏인 리튬인산철(LFP) 전지, 300Wh/㎏에 달하는 니켈·코발트·망간(NCM) 전지보다 장거리 승용차에 불리하다. 가격도 LFP보다 약 1.3배 높은 것으로 추정된다. 원재료는 저렴하지만 하드카본 음극재 등 핵심 소재의 생산 규모가 작고 업계 평균 공장 가동률이 30% 수준이라 제조 원가가 높다. 다만 생산량이 100GWh에 도달해 주요 업체가 생산능력을 최대로 가동하면 제조 원가는 30~40% 낮아질 것으로 추정된다. 규모의 경제가 관건인 셈이다.
리튬 가격과 지정학이 다시 불러낸 기술
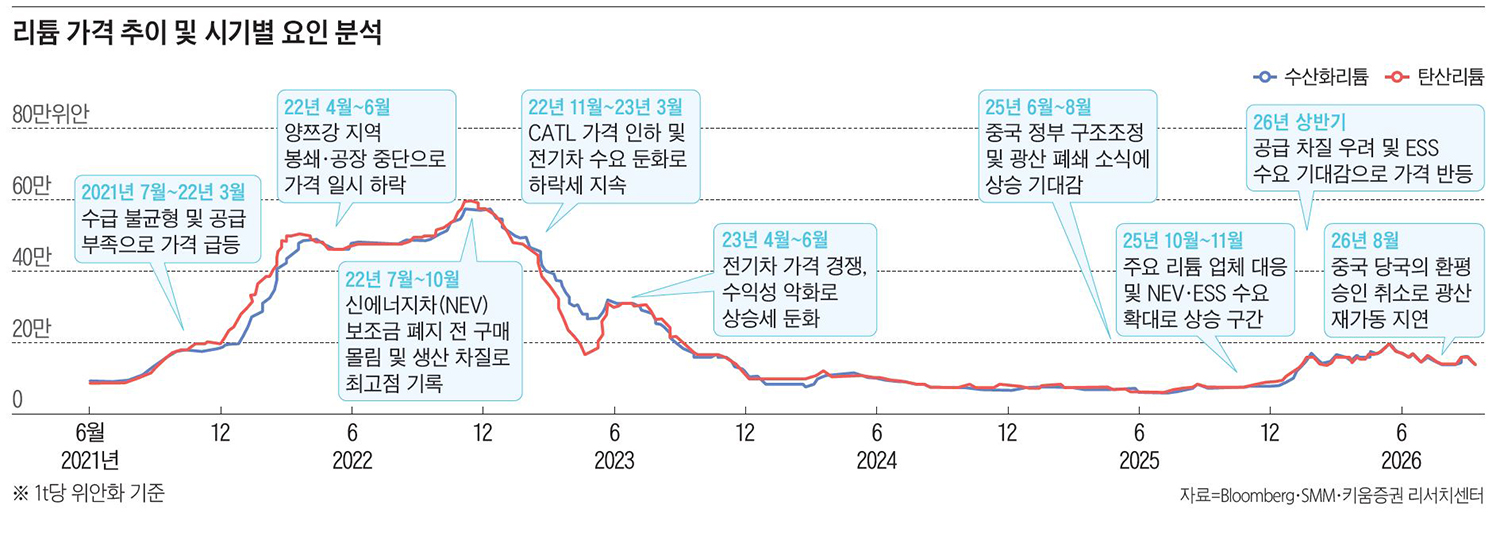
그럼에도 지금 소듐이온전지가 주목받는 이유는 세 가지다. 첫째, 리튬 가격 사이클의 반전이다. 2023년부터 2025년 상반기까지 탄산리튬 가격이 90% 가까이 폭락하자 소듐이온전지의 원가 매력은 사라졌고, 미국 나트론에너지 등 서구 선발 주자가 잇따라 사업을 접었다. 그러나 CATL의 장시성 광산 가동 중단 등 공급 차질이 겹치며 9월 1일 기준 중국 탄산리튬 선물 가격은 t당 약15만6000위안(약 3115만원)으로 지난해 6월 저점 대비 2.6배로 뛰었다. 업계는 탄산리튬이 t당 12만~15만위안(약 2396만~2995만원)을 넘으면 소듐이온전지의 원가 경쟁력이 나타난다고 본다. 소듐이온전지의 경제성은 리튬 가격에 연동된 ‘조건부 우위’다.둘째, 공급망 안보다. 리튬·니켈·코발트는 특정 국가에 공급이 편중돼 있지만, 소다회(탄산나트륨)는 유리·세제 등에 쓰이는 범용 화학 원료다. 미국은 세계 천연 소다회 매장량의 약 92%를 보유해 탈(脫)중국 공급망의 수단으로 주목받는다. 중국은 2026년 9월부터 리튬이온 전지에 2%(2027년 9월부터 4%)의 소비세를 매기는 반면, 소듐이온전지는 2028년 말까지 면제했다.
셋째, 에너지저장장치(ESS) 시장의 성장이다. 인공지능(AI) 데이터센터의 전력 수요와 재생에너지 확대로 전력을 저장해 두는 고정형 저장장치 시장이 빠르게 커지고 있다. ESS는 에너지밀도보다 수명·안전성·작동 온도 범위·시스템 비용이 중요해 소듐이온전지에 유리하다. CATL은 4월 하이퍼스트롱과 3년간 60GWh(기가와트시) 규모의 협력 계약을 체결했고, 동유럽 솔라프로 및 네덜란드 알펜과도 각각 2GWh, 5GWh 규모의 소듐이온 ESS 협력 계약을 발표했다. 9월부터는 중국 고객에게 소듐이온 ESS를 공급해 연말까지 누적 1GWh 출하를 목표로 한다. 제너럴모터스(GM)도 미국 피크에너지와 손잡고 전력망용 소듐이온 셀 개발에 나섰다.
2020년 LFP와 닮았지만, 속도는 다르다
소듐이온전지는 2020년 LFP 전지를 떠올리게 한다. LFP도 에너지밀도가 140~ 150Wh/㎏에 머물다 160~205Wh/㎏으로 개선되고 셀투팩(CTP) 같은 구조 혁신이 더해지며 2021년부터 채택이 급증했다. 소듐이온전지 역시 175Wh/㎏ 수준에 도달해 보급형 전기차와 소형 트럭, ESS에 쓸 수 있는 단계다. 2025년 글로벌 출하량 약 9GWh 가운데 92%를 중국이 차지할 정도로 구도도 닮았다.
다만 침투 속도는 더 완만할 것으로 본다. 2020년 LFP는 비싼 NCM을 원가와 안전성으로 밀어냈지만, 지금 소듐이온전지의 경쟁 상대는 이미 충분히 싸고 성능도 좋아진 LFP다. 가격뿐 아니라 총소유비용(TCO)에서 이점을 증명해야 한다. 따라서 LFP를 전면 대체하기보다 ESS, 데이터센터 무정전전원장치(UPS), 상용차, 이륜차, 한랭지 차량 등에서 선택적·보완적으로 침투할 가능성이 크다.
한국은 아직 초입 단계다. 그동안 LFP와 중저가 제품 대응에 밀려 준비가 늦었고, 본격 양산은 2028년 이후로 예상된다. 그래도 움직임은 빨라지고 있다. LG에너지솔루션은 중국 난징 공장에 연 200MWh(메가와트시) 규모의 파일럿 라인을 구축했고, 2027년 ESS 고객사에 샘플을 출하할 계획이다. 삼성SDI는 AI 데이터센터용 UPS를 첫 타깃으로 울산에 양산 거점을 꾸린다. 소재 업계에서는 에코프로비엠·솔브레인·애경케미칼이 ‘K-소듐 얼라이언스’를 결성했고, 포스코퓨처엠은 2028년 하드카본 음극재 양산을 목표로 하고 있다.
투자자라면 가치 사슬에서 차별화와 마진이 어디로 모일지 살펴야 한다. 공정이 리튬이온 전지와 비슷한 만큼 셀과 장비보다 소재 단계에 집중될 전망이다. 주목할 곳은 생산 병목이자 원가를 좌우하는 하드카본 음극재, 음극 집전체까지 알루미늄박을 써 GWh당 소요량이 300~400t에서 700~1000t으로 약 두 배 늘어나는 알루미늄박, 기존 공정을 활용할 수 있는 층상계 양극재다.
과거 LFP 시장을 중국에 내준 경험은 반면교사가 될 만하다. 소듐이온전지의 폭발적 성장을 단정하기는 이르지만, 내년부터 중국을 중심으로 실제 탑재 사례와 수주가 늘어날 것은 분명해 보인다. 리튬 가격과 함께 소재 공급망의 변화를 추적할 시점이다.